【住宅ローン】50年先を見据えた「固定金利 vs 変動金利」!話題のミックスローンとは?

住宅ローンを組む際、多くの方が最も悩むのが「金利タイプの選択」です。低金利が続く昨今ですが、超長期で見るとどちらがお得なのでしょうか?
金利タイプの基本特徴
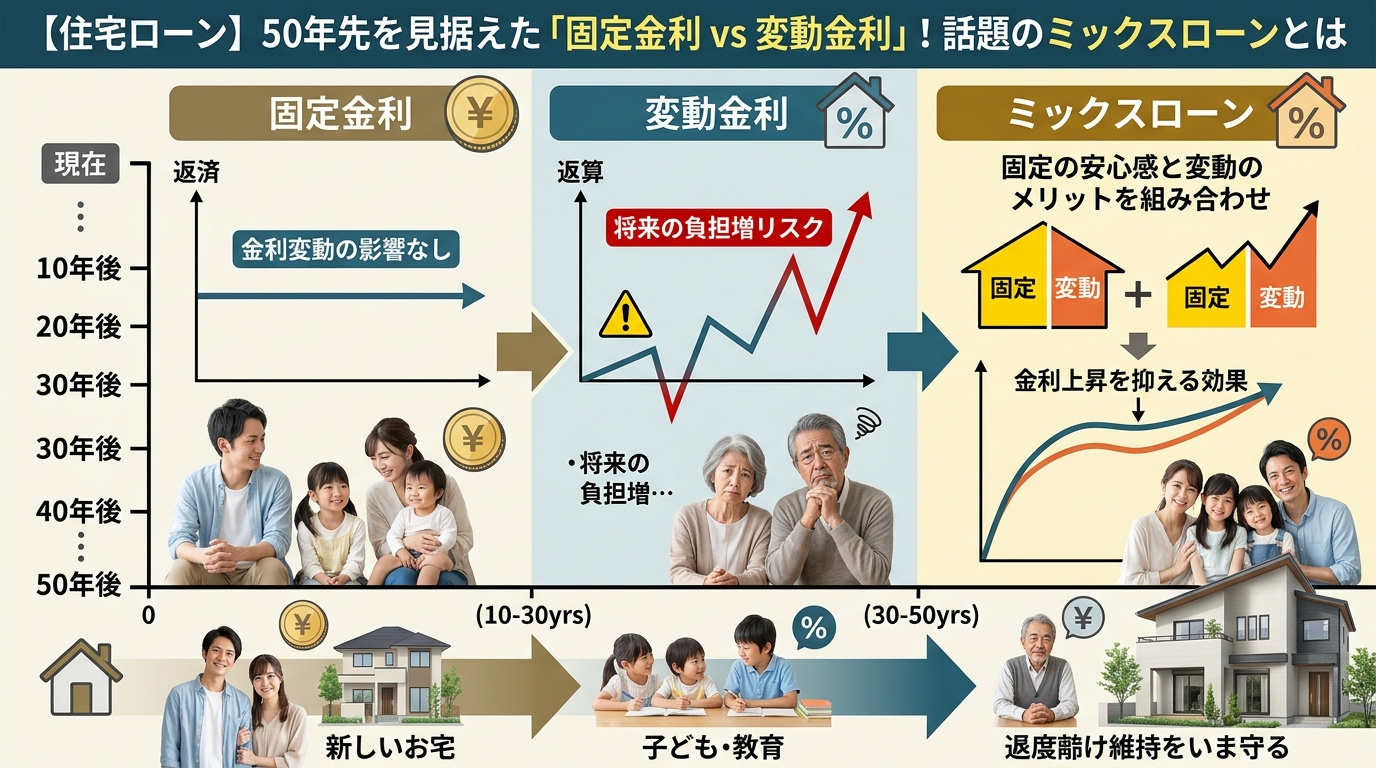
変動金利:
特徴: 金利が最も低い。半年に1回金利が見直される。
向き不向き: 今後の金利上昇リスクに対応できる余裕がある人、繰り上げ返済を積極的に行う予定の人向け。
固定金利(全期間固定など):
特徴: 完済まで金利(返済額)が変わらない。変動より金利は高め。
向き不向き: 家計のやりくりを一定に保ちたい人、金利上昇の不安を感じたくない人向け。
今後50年間でどちらがお得?
50年という超長期の視点では、将来の経済情勢や日銀の金融政策を正確に予知することは不可能です。「金利が上がらなければ変動金利が圧勝」ですが、「大幅に上昇した場合は固定金利の方が安心だった」となります。そのため、一概に「どちらが得か」ではなく「自分がリスクをどこまで許容できるか」で選ぶのが正解です。
リスクを分散する「変動・固定ミックスローン」とは?
1つの住宅ローンの中で、例えば「半分を変動金利、半分を固定金利」のように組み合わせて借り入れする方法です。
ミックスローンのメリット:
低金利のメリット(変動)を受けつつ、将来の金利上昇リスク(固定)を和らげることができる。
注意点:
契約が2系統になる場合、諸費用(手数料など)が少し高くなる場合がある。
まとめ
金利の選択肢に「絶対の正解」はありません。ご自身の収入推移、貯蓄ペース、リスク許容度に合わせたプランを組むことが大切です。